
0 ITEMS

Encontrar el equilibrio en tu estructura óptima de capital
Table of Content
- Comprender el significado de Estructura Óptima de Capital
- ¿Qué es la estructura de capital y por qué es importante?
- Factores que influyen en las decisiones sobre la estructura del capital
- Ventajas de establecer una Estructura de Capital Óptima
- Comprender Teoría de la estructura del capital
- Utilización de la Fórmula de Estructura de Capital y ratios
- Aplicación de Ratios de Estructura de Capital
- Ejemplo práctico: Cálculo de Estructura óptima de capital
- Cuándo reevaluar y ajustar la estructura de capital
- Errores comunes que hay que evitar en la planificación de la estructura de capital
- El proceso continuo de optimización de la estructura de capital

Una estructura de capital óptima constituye el quid de una planificación financiera eficaz. Es un enfoque financiero importante para los empresarios que quieren gestionar eficazmente sus recursos y garantizar la viabilidad de su empresa. El término “estructura óptima de capital” se refiere a la combinación perfecta de deuda y capital propio que una empresa utiliza para financiar sus operaciones y su crecimiento. Se considera óptima porque esta mezcla concreta minimiza el coste de capital de la empresa y maximiza su valor.
El fundamento de la estructura óptima de capital reside en evaluar la mezcla de deuda y capital propio que conduce a un equilibrio, en el que el coste de capital de la empresa es el más bajo. En consecuencia, esta mezcla contribuye a aumentar el valor de mercado de la empresa. En esencia, la estructura óptima de capital es un punto de equilibrio, en el que el beneficio marginal de la deuda es igual al coste marginal. En la práctica, la mezcla ideal cambiará con el tiempo a medida que evolucionen las condiciones del mercado, los tipos de interés y los riesgos empresariales. Así pues, es fundamental que los propietarios y los gestores financieros revisen y ajusten continuamente la estructura de capital de su empresa.
Comprender el significado de Estructura Óptima de Capital
La estructura óptima de capital es un concepto crítico en la planificación y gestión financieras. Significa la combinación ideal de deuda y capital propio que minimiza el coste de capital de una empresa y maximiza su valor. Este equilibrio es esencial para garantizar la salud financiera y la sostenibilidad. Gestionando eficazmente su estructura de capital, una empresa puede reducir su coste medio ponderado del capital. Esto le permite emprender proyectos más rentables y mejorar el rendimiento global para los inversores.
Mantener una estructura de capital óptima también proporciona una importante flexibilidad financiera. Esta flexibilidad permite a una empresa adaptarse a las cambiantes condiciones económicas, aprovechar las nuevas oportunidades y superar los retos financieros con mayor eficacia. Por ejemplo, una estructura de capital bien equilibrada facilita el acceso a la financiación en condiciones favorables, ayudando a la empresa a evitar los escollos del apalancamiento excesivo o las dificultades financieras.
Además, una estructura de capital cuidadosamente planificada aumenta el valor de la empresa al infundir confianza entre inversores y acreedores. Esto puede conducir a mejores calificaciones crediticias, menores costes de endeudamiento y una percepción más favorable del mercado. La toma de decisiones estratégicas se ve reforzada por un profundo conocimiento de la estructura de capital óptima, que guía a los dirigentes en la financiación de nuevos proyectos, la búsqueda de fusiones y adquisiciones y la reestructuración de la deuda. En última instancia, mantener una estructura de capital óptima es vital para el éxito y la estabilidad empresarial a largo plazo. Para apreciar la importancia de una estructura de capital óptima, es esencial entender primero qué es la estructura de capital y por qué tiene tanta importancia.
¿Qué es la estructura de capital y por qué es importante?
La estructura de capital de una empresa representa un elemento crucial de su identidad financiera. En sus términos más sencillos, la estructura de capital se refiere a la composición de la financiación de una empresa obtenida de diversas fuentes. Incluye la deuda, los fondos propios y los valores híbridos, como las acciones preferentes y los pagarés convertibles. La proporción entre deuda y fondos propios es un componente fundamental de la estructura de capital. Por ejemplo, una empresa con un alto nivel de deuda en relación con los fondos propios se considera muy apalancada. Este apalancamiento puede introducir ciertos riesgos, como una mayor vulnerabilidad a las dificultades financieras, pero también ofrece la posibilidad de mayores rendimientos debido al coste típicamente inferior de la deuda en comparación con el capital.
La estructura de capital desempeña un papel importante en las operaciones empresariales, ya que influye en el perfil de riesgo de la empresa y en su coste de capital, influyendo así en la percepción de los inversores y en la valoración de la empresa. Una empresa con una estructura de capital predominantemente financiada con fondos propios podría considerarse menos arriesgada, ya que los fondos propios no requieren reembolsos fijos y no existe la obligación de reembolsar a los inversores. Sin embargo, este planteamiento podría limitar el potencial de altos rendimientos, ya que la financiación mediante acciones suele tener un coste de capital más elevado que la deuda. A la inversa, una empresa con una mayor proporción de deuda en su estructura de capital podría ofrecer potencialmente mayores rendimientos debido al menor coste de la financiación mediante deuda, pero esto se produce a expensas de un mayor riesgo financiero, incluida la obligación de realizar pagos regulares de intereses.
Encontrar la estructura de capital óptima es esencial para maximizar el valor de una empresa. El equilibrio ideal entre deuda y capital propio varía en función de las normas del sector, los tipos de interés, el riesgo empresarial y las consideraciones fiscales. Por ejemplo, una empresa tecnológica de nueva creación con beneficios volátiles podría preferir una mayor proporción de fondos propios para evitar la presión de los reembolsos fijos de la deuda, mientras que una empresa manufacturera madura con flujos de caja estables podría apalancarse más en la deuda para beneficiarse de la deducibilidad fiscal de los pagos de intereses. Por tanto, las decisiones sobre la estructura del capital deben alinearse con los objetivos estratégicos y financieros más amplios de la empresa, garantizando la estabilidad y flexibilidad financieras a lo largo del tiempo.
El equilibrio en la estructura de capital
Conseguir un equilibrio ideal entre las distintas fuentes de capital, lo que suele denominarse estructura óptima de capital, puede reducir significativamente el coste de capital de una empresa y maximizar su valor. La estructura óptima de capital varía para cada empresa, dependiendo en gran medida de las normas del sector, los tipos de interés, el riesgo empresarial y las consideraciones fiscales. Por lo tanto, las decisiones sobre la estructura de capital deben alinearse siempre con los objetivos estratégicos y financieros más amplios de la empresa, ya que influyen en su estabilidad y flexibilidad financieras a lo largo del tiempo.
Los líderes empresariales y los directores financieros deben prestar mucha atención a la estructura de capital de su empresa. Es crucial para comprender la salud financiera de la empresa y orientar las decisiones relacionadas con la financiación de iniciativas estratégicas, ampliaciones y operaciones diarias. Por ejemplo, una empresa tecnológica con gran potencial de crecimiento podría dar prioridad a los fondos propios para financiar proyectos innovadores sin la carga de reembolsos fijos de la deuda, mientras que una empresa manufacturera con flujos de caja estables podría apalancarse en la deuda para beneficiarse de las deducciones fiscales. El equilibrio adecuado entre deuda y capital permite a una empresa hacer frente a las incertidumbres financieras, gestionar eficazmente las deudas y aprovechar las oportunidades de crecimiento e innovación.
La evaluación y el ajuste continuos de la estructura de capital son esenciales. A medida que evolucionan las condiciones del mercado y las necesidades empresariales, también debe hacerlo la estructura de capital. Una reevaluación periódica garantiza que la empresa siga siendo financieramente resistente y competitiva. Por ejemplo, durante las recesiones económicas, reducir la deuda puede ayudar a mantener la estabilidad financiera, mientras que durante los periodos de crecimiento, aumentar estratégicamente el apalancamiento puede amplificar los beneficios. Este enfoque dinámico de la gestión de la estructura de capital favorece el éxito a largo plazo de la empresa y su adaptabilidad en un entorno empresarial cambiante.
Factores que influyen en las decisiones sobre la estructura del capital

La estructura de capital de toda empresa está influida por multitud de factores significativos, cada uno de los cuales desempeña un papel fundamental en la configuración de las decisiones financieras que toma una empresa. Es vital que los empresarios y los planificadores financieros conozcan a fondo estos elementos influyentes, ya que pueden afectar drásticamente a la determinación de una estructura de capital óptima.
Un factor determinante de las decisiones sobre la estructura del capital es el riesgo empresarial. Las empresas con un alto grado de riesgo empresarial pueden ser más cautelosas a la hora de asumir cantidades sustanciales de deuda. Los riesgos empresariales pueden incluir la volatilidad de las ventas, la variabilidad de los ingresos de explotación y contingencias como pleitos o sanciones reglamentarias. Por ejemplo, es probable que una empresa de nueva creación con un flujo de caja impredecible recurra más a la financiación mediante acciones que a la deuda, para mitigar el riesgo de insolvencia durante los periodos de bajos ingresos. Este enfoque prudente ayuda a garantizar que la empresa pueda mantener la estabilidad financiera incluso cuando se enfrente a fluctuaciones en su flujo de ingresos.
Otro factor crítico son las normas del sector, que pueden proporcionar un punto de referencia para determinar una estructura de capital adecuada. Los distintos sectores tienen normas diferentes para los niveles aceptables de deuda y capital. Por ejemplo, las empresas de servicios públicos, que suelen tener flujos de caja estables y predecibles, podrían operar con niveles de deuda más elevados en comparación con las empresas tecnológicas, que experimentan cambios más rápidos y una mayor volatilidad en sus mercados. Comprender estas normas específicas del sector permite a las empresas tomar decisiones informadas que se ajusten tanto a sus realidades operativas como a las expectativas de los inversores.
Riesgo empresarial
Un factor determinante de las decisiones sobre la estructura del capital es el riesgo empresarial. Las empresas con un alto grado de riesgo empresarial pueden ser más cautelosas a la hora de asumir cantidades sustanciales de deuda. Los riesgos empresariales pueden incluir la volatilidad de las ventas, la variabilidad de los ingresos de explotación y contingencias como pleitos o sanciones reglamentarias. Por ejemplo, es probable que una empresa de nueva creación con un flujo de caja impredecible recurra más a la financiación mediante acciones que al endeudamiento para mitigar el riesgo de insolvencia durante los periodos de bajos ingresos. Este enfoque prudente ayuda a garantizar que la empresa pueda mantener la estabilidad financiera incluso cuando se enfrente a fluctuaciones en su flujo de ingresos.
Normas del sector
Las normas del sector proporcionan un punto de referencia para determinar una estructura de capital adecuada. Los distintos sectores tienen normas diferentes para los niveles aceptables de deuda y capital. Por ejemplo, las empresas de servicios públicos, que suelen tener flujos de caja estables y predecibles, podrían operar con niveles de deuda más elevados en comparación con las empresas tecnológicas, que experimentan cambios más rápidos y una mayor volatilidad en sus mercados. Comprender estas normas específicas del sector permite a las empresas tomar decisiones informadas que se ajusten tanto a sus realidades operativas como a las expectativas de los inversores.
Implicaciones fiscales
Las implicaciones fiscales desempeñan un papel importante en la toma de decisiones sobre la estructura del capital. Los pagos de intereses de la deuda son deducibles de impuestos, lo que puede hacer más atractiva la financiación de la deuda al reducir efectivamente la carga fiscal de la empresa. Este escudo fiscal puede incentivar a las empresas a aumentar su apalancamiento. Sin embargo, es importante equilibrar este beneficio con los riesgos potenciales asociados a un mayor nivel de endeudamiento. Por ejemplo, aunque la deducibilidad fiscal de los intereses puede reducir la renta imponible, también aumenta la obligación de hacer frente a los pagos periódicos de intereses, lo que puede tensar el flujo de caja, sobre todo durante las recesiones económicas.
Planificación estratégica
La planificación estratégica es crucial a la hora de determinar la estructura de capital de una empresa. La combinación elegida de deuda y capital debe estar en consonancia con los objetivos estratégicos a largo plazo y las necesidades operativas de la empresa. Por ejemplo, una empresa que planee una expansión o adquisición importante podría optar por más deuda para aprovechar el menor coste del capital y las ventajas fiscales. Por el contrario, una empresa centrada en mantener la flexibilidad y minimizar el riesgo financiero podría preferir la financiación mediante acciones para evitar las obligaciones fijas asociadas a la deuda. La planificación estratégica también implica reevaluar periódicamente la estructura de capital para adaptarse a las condiciones cambiantes del mercado y las circunstancias empresariales, garantizando que la empresa siga siendo ágil y resistente.
En resumen, la estructura de capital de una empresa está determinada por diversos factores, como el riesgo empresarial, las normas del sector, las implicaciones fiscales y la planificación estratégica. Estos elementos interactúan de forma compleja para influir en las decisiones financieras, determinando en última instancia el equilibrio entre deuda y capital. Comprender a fondo estos factores es crucial para que los empresarios y los planificadores financieros tomen decisiones informadas que se ajusten a los objetivos a largo plazo y la estabilidad financiera de la empresa. Comprender los factores que influyen en las decisiones sobre la estructura de capital es esencial para reconocer las ventajas de establecer una estructura de capital óptima.
Ventajas de establecer una Estructura de Capital Óptima

Las ventajas de establecer una estructura de capital óptima son numerosas y de gran alcance. Cada empresa, con su salud financiera, estabilidad y condiciones de mercado únicas, requiere un enfoque a medida de la estructura de capital. Al lograr el equilibrio adecuado entre capital y deuda, las empresas pueden crear una estructura de capital óptima que impulse el crecimiento y la estabilidad generales.
Uno de los beneficios más significativos de una estructura de capital óptima es la minimización del coste del capital. En el núcleo de toda decisión empresarial está el afán por mejorar la eficiencia y reducir los costes. Con una combinación óptima de capital y deuda, una empresa puede conseguir el menor coste de capital posible aprovechando las ventajas de ambas formas de financiación. Concretamente, la deducibilidad fiscal de los gastos por intereses de la deuda ayuda a minimizar el coste del capital después de impuestos. Por ejemplo, si una empresa incurre en 1 millón de dólares en gastos de intereses y el tipo del impuesto de sociedades es del 30%, la empresa se ahorra efectivamente 300.000 dólares en impuestos, reduciendo así el coste neto de la deuda.
Además, una estructura de capital óptima aumenta la flexibilidad financiera. Al equilibrar deuda y capital, una empresa puede mantener el acceso a los mercados de capitales en condiciones favorables. Esta flexibilidad es crucial para aprovechar las oportunidades de crecimiento, gestionar los retos financieros imprevistos y mantener la estabilidad operativa. Por ejemplo, una empresa con una estructura de capital bien equilibrada puede conseguir fondos fácilmente para un nuevo proyecto o adquisición sin apalancarse en exceso y arriesgarse a sufrir dificultades financieras. Este equilibrio permite a la empresa adaptarse rápidamente a las cambiantes condiciones del mercado y perseguir iniciativas estratégicas con confianza.
Establecer una estructura de capital óptima influye positivamente en la percepción de los inversores y en la valoración de la empresa. Los inversores suelen preferir las empresas con una estructura de capital bien pensada, ya que indica una gestión financiera prudente y un menor riesgo de inestabilidad financiera. Esta percepción positiva puede conducir a una valoración más alta, un menor coste del capital propio y una mayor capacidad para atraer a nuevos inversores. Por ejemplo, una empresa con una estructura de capital equilibrada podría disfrutar de una cotización bursátil más alta y una mejor calificación crediticia en comparación con una empresa muy apalancada, mejorando así su posición general en el mercado.
Minimizar el coste del capital
Uno de los beneficios más significativos de una estructura de capital óptima es la minimización del coste del capital. En el núcleo de toda decisión empresarial está el afán por mejorar la eficiencia y reducir los costes. Con una combinación óptima de capital y deuda, una empresa puede conseguir el menor coste de capital posible aprovechando las ventajas de ambas formas de financiación. Concretamente, la deducibilidad fiscal de los gastos por intereses de la deuda ayuda a minimizar el coste del capital después de impuestos. Por ejemplo, si una empresa incurre en 1 millón de dólares en gastos de intereses y el tipo del impuesto de sociedades es del 30%, la empresa se ahorra efectivamente 300.000 dólares en impuestos, reduciendo así el coste neto de la deuda.
Aumentar la flexibilidad financiera
Una estructura de capital óptima mejora la flexibilidad financiera. Al equilibrar deuda y capital, una empresa puede mantener el acceso a los mercados de capitales en condiciones favorables. Esta flexibilidad es crucial para aprovechar las oportunidades de crecimiento, gestionar los retos financieros imprevistos y mantener la estabilidad operativa. Por ejemplo, una empresa con una estructura de capital bien equilibrada puede conseguir fondos fácilmente para un nuevo proyecto o adquisición sin apalancarse en exceso y arriesgarse a sufrir dificultades financieras. Este equilibrio permite a la empresa adaptarse rápidamente a las cambiantes condiciones del mercado y perseguir iniciativas estratégicas con confianza.
Mejorar la percepción del inversor y la valoración de la empresa
Establecer una estructura de capital óptima influye positivamente en la percepción de los inversores y en la valoración de la empresa. Los inversores suelen preferir las empresas con una estructura de capital bien pensada, ya que indica una gestión financiera prudente y un menor riesgo de inestabilidad financiera. Esta percepción positiva puede conducir a una valoración más alta, un menor coste del capital propio y una mayor capacidad para atraer a nuevos inversores. Por ejemplo, una empresa con una estructura de capital equilibrada podría disfrutar de una cotización bursátil más alta y una mejor calificación crediticia en comparación con una empresa muy apalancada, mejorando así su posición general en el mercado.
Establecer una estructura de capital óptima es un imperativo estratégico para las empresas que pretenden maximizar su crecimiento y estabilidad. Al equilibrar cuidadosamente la deuda y el capital, las empresas pueden minimizar su coste de capital, aumentar la flexibilidad financiera y mejorar la percepción de los inversores y la valoración de la empresa. Cada una de estas ventajas contribuye a una base financiera más sólida, que permite a las empresas sortear las fluctuaciones del mercado, aprovechar las nuevas oportunidades y mantener el éxito a largo plazo. La evaluación y el ajuste continuos de la estructura de capital en respuesta a las condiciones cambiantes del mercado y las necesidades empresariales garantizan que las empresas sigan siendo competitivas y resistentes en un panorama financiero en constante evolución.
Comprender Teoría de la estructura del capital
Determinar la estructura de capital óptima requiere un conocimiento profundo de la situación financiera de una organización, así como predecir el impacto de tales decisiones en la rentabilidad y los riesgos futuros. Implica un delicado equilibrio de financiación mediante capital y deuda que minimice el coste global del capital al tiempo que maximiza el valor de la empresa. Este proceso, aunque complejo, puede tener implicaciones ventajosas para el crecimiento de la empresa y el valor para los accionistas si se ejecuta correctamente.
El primer paso para establecer una estructura de capital óptima es realizar un análisis exhaustivo del riesgo de las operaciones de la empresa. Esto implica evaluar el riesgo empresarial de la organización (el riesgo inherente a las operaciones de la empresa) y su riesgo financiero (el riesgo debido a las decisiones de financiación de la empresa). Ambos riesgos deben evaluarse a fondo para garantizar que la empresa pueda resistir las recesiones económicas y, al mismo tiempo, estar suficientemente apalancada para aprovechar las oportunidades de crecimiento.
La teoría de la estructura del capital profundiza en las estrategias que utilizan las empresas para equilibrar la deuda y el capital propio en su marco financiero. Estas estrategias son cruciales para determinar la combinación óptima que minimice el coste del capital al tiempo que maximiza el valor de la empresa. Dos teorías destacadas guían estas estrategias: la teoría del trade-off y la teoría del pecking order.
Teoría de la compensación
La teoría del trade-off postula que las empresas equilibran las ventajas fiscales de la financiación mediante deuda con los costes de las posibles dificultades financieras. Los intereses de la deuda son deducibles fiscalmente, lo que los convierte en una opción atractiva, ya que reducen la renta imponible y, en consecuencia, la carga fiscal. Sin embargo, un endeudamiento excesivo aumenta el riesgo de quiebra, las dificultades financieras y los costes asociados, como los honorarios legales, los costes de reestructuración y la pérdida de reputación empresarial.
Por ejemplo, considera una empresa manufacturera con importantes necesidades de capital. Al emitir deuda, la empresa puede beneficiarse del escudo fiscal sobre los pagos de intereses. Sin embargo, si la empresa se endeuda demasiado, puede tener dificultades para hacer frente a las obligaciones de intereses durante una recesión en el sector manufacturero, lo que le provocaría dificultades financieras.
La teoría del trade-off sugiere que existe un punto óptimo en el que el beneficio marginal de la deuda (ahorro fiscal) es igual al coste marginal (dificultades financieras). Las empresas deben encontrar este equilibrio para alcanzar su estructura óptima de capital.
Teoría del orden jerárquico
La teoría del orden jerárquico sugiere que las empresas prefieren las opciones de financiación en un orden concreto: los fondos internos en primer lugar, la deuda en segundo y los fondos propios en último lugar. Esta jerarquía se basa en la premisa de que las empresas pretenden evitar los costes y las asimetrías de emitir nuevos fondos propios. La emisión de capital puede indicar al mercado que las acciones de la empresa están sobrevaloradas, lo que puede provocar una caída del precio de las acciones.
Por ejemplo, una startup tecnológica con gran potencial de crecimiento podría utilizar primero los beneficios no distribuidos para financiar nuevos proyectos. Si se necesitan fondos adicionales, la startup puede endeudarse, lo que no diluye la propiedad. La emisión de nuevas acciones sería el último recurso, ya que podría indicar a los inversores que la empresa cree que sus acciones están sobrevaloradas o que carece de fondos internos suficientes.
La teoría del orden jerárquico destaca la preferencia por la financiación interna debido a los menores costes y a los menores problemas de señalización, guiando a las empresas en sus decisiones sobre la estructura del capital.
Comprender estas teorías ayuda a las empresas a determinar su estructura óptima de capital, equilibrando los beneficios y los riesgos asociados a las distintas opciones de financiación.
Utilización de la Fórmula de Estructura de Capital y ratios
Las fórmulas y ratios de la estructura de capital son herramientas esenciales para analizar y optimizar la configuración financiera de una empresa. Estas métricas proporcionan información sobre la proporción de deuda y capital propio en la estructura de capital de una empresa, ayudando a evaluar la salud financiera y el riesgo.
Ratios clave de la estructura de capital
- Relación entre deuda y fondos propios (D/E): Este ratio compara la deuda total de una empresa con sus fondos propios totales. Indica cuánta deuda se utiliza para financiar los activos de la empresa en relación con los fondos propios. Un ratio D/E elevado puede sugerir un mayor riesgo financiero, ya que la empresa depende en gran medida de la deuda. Por el contrario, un ratio más bajo indica una estructura de capital más conservadora, con menor dependencia de la deuda.
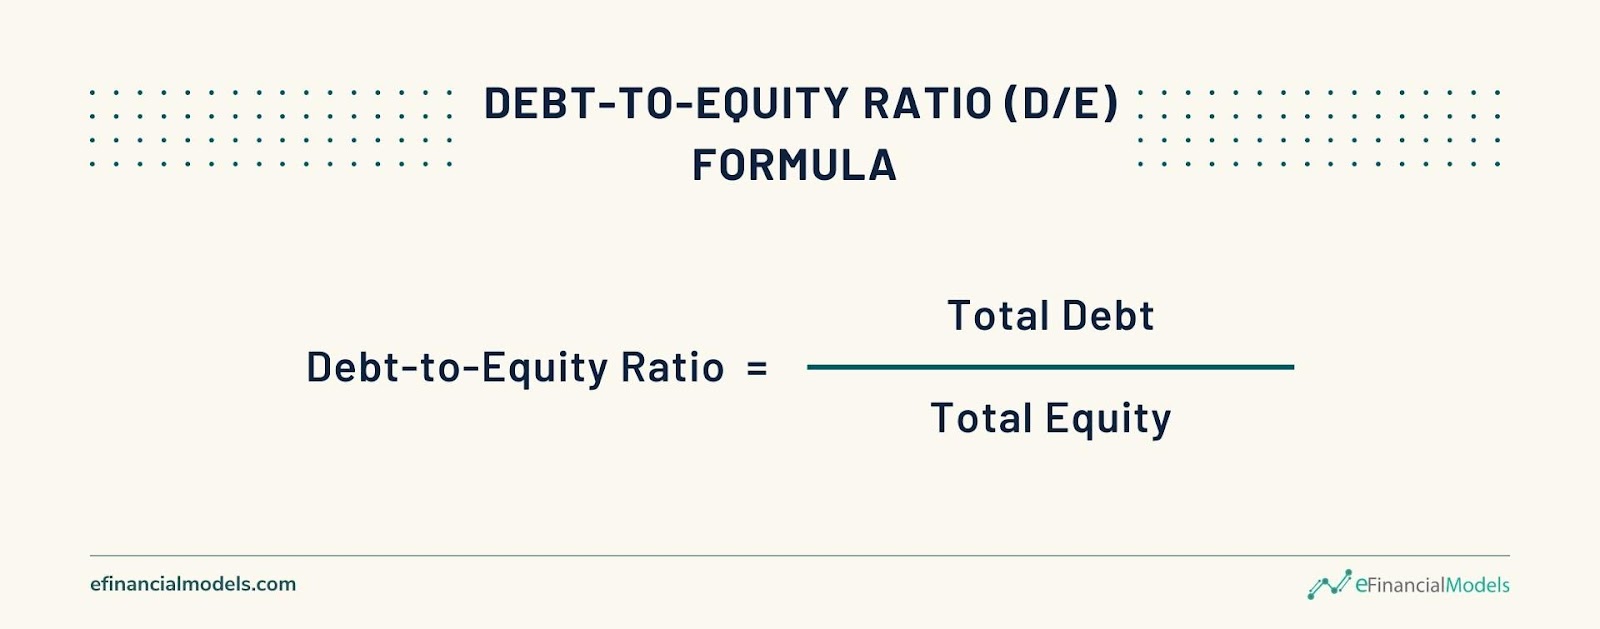
Por ejemplo, si una empresa tiene 2 millones de dólares de deuda y 1 millón de dólares de capital, su ratio deuda-capital sería de 2:1, lo que indica el doble de deuda que de capital. Este ratio ayuda a los inversores a comprender el nivel de riesgo financiero asociado a la estructura de capital de la empresa.
- Ratio de fondos propios: Este ratio mide la proporción de fondos propios utilizados para financiar los activos de la empresa. Se calcula dividiendo el total de fondos propios por el total de activos. Un mayor coeficiente de fondos propios significa un menor nivel de endeudamiento y apalancamiento financiero, lo que indica una posición financiera más sólida y un menor riesgo de dificultades financieras.
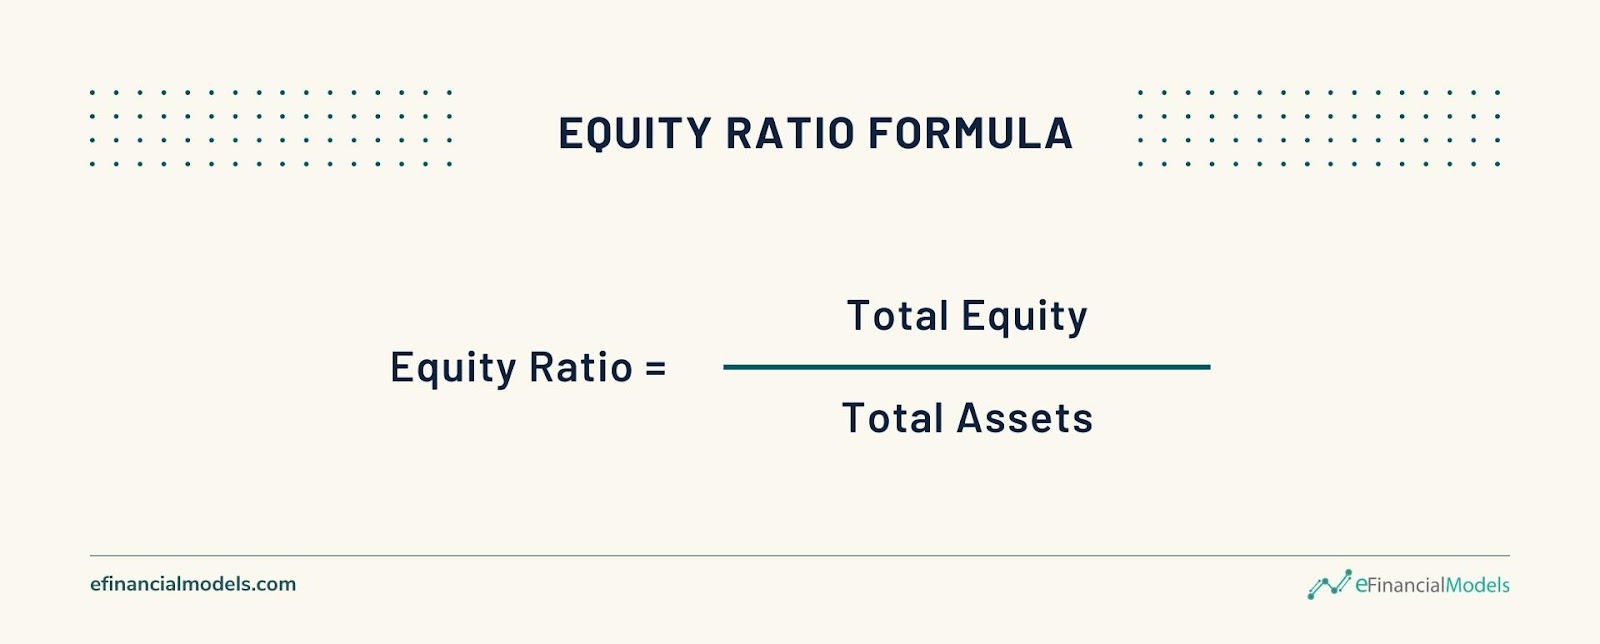
Por ejemplo, si una empresa tiene 1 millón de dólares de fondos propios y 3 millones de dólares de activos totales, su ratio de fondos propios sería de 0,33, es decir, el 33%. Esto indica que un tercio de los activos de la empresa están financiados por fondos propios, y el resto por deuda u otros pasivos.
- Ratio de endeudamiento: Este ratio indica la proporción de los activos de una empresa que se financian mediante deuda. Se calcula dividiendo la deuda total por los activos totales. Un mayor coeficiente de endeudamiento sugiere una mayor dependencia de la deuda para la financiación de los activos, lo que puede aumentar el riesgo financiero.

Por ejemplo, si una empresa tiene 2 millones de dólares de deuda y 3 millones de dólares de activos totales, su ratio de endeudamiento sería de 0,67, es decir, el 67%. Esto significa que dos tercios de los activos de la empresa se financian con deuda, lo que indica un mayor nivel de apalancamiento financiero.
Aplicación de Ratios de Estructura de Capital
Analizando estos ratios, las empresas pueden tomar decisiones informadas sobre su estructura de capital. Por ejemplo, si el coeficiente de endeudamiento de una empresa es elevado, puede plantearse reducir la deuda o aumentar los fondos propios para mitigar el riesgo financiero. Esto podría implicar estrategias como el pago de la deuda, la emisión de nuevos fondos propios o la retención de beneficios para reforzar la base de fondos propios.
Por el contrario, si la proporción de fondos propios es alta, la empresa podría explorar la financiación mediante deuda para aprovechar las oportunidades de crecimiento. Este enfoque puede ser beneficioso para ampliar las operaciones, invertir en nuevos proyectos o adquirir otras empresas. Sin embargo, es crucial mantener un equilibrio para evitar un apalancamiento financiero excesivo y los riesgos asociados.
Utilizando estas fórmulas y ratios, las empresas pueden optimizar su estructura de capital, garantizando un enfoque equilibrado de la deuda y los fondos propios que respalde la estabilidad financiera y el crecimiento. Controlando y ajustando periódicamente su estructura de capital, las empresas pueden adaptarse a las cambiantes condiciones del mercado y alcanzar el éxito a largo plazo.
Ejemplo práctico: Cálculo de Estructura óptima de capital
Para comprender y aplicar el concepto de estructura óptima de capital, resulta beneficioso explorar un ejemplo práctico. Imaginemos una empresa llamada Corporación XYZ. Esta empresa desea establecer una estructura de capital óptima. Sin embargo, la dirección no está segura de cuál es la combinación adecuada de deuda y capital propio.
Paso 1: Determinar la estructura de capital actual
Supongamos que la Corporación XYZ ha establecido su balance inicial con unos activos totales de 50.000 $, financiados con 30.000 $ de deuda (pasivo a largo plazo) y 20.000 $ como Capital propio. Por tanto, el capital total invertido es de 50.000 $ (Deuda + Capital). Calculamos la Relación entre la Deuda y el Capital Total (D/TC) como 0,6 (30.000/50.000) y la Relación entre los Fondos Propios y el Capital Total (E/TC) como 0,4 (20.000/50.000).
Paso 2: Análisis comparativo
La Corporación XYZ compara el ratio deuda/capital total con la media del sector. Suponiendo que la media del sector para el ratio D/TC sea 0,4, implica que la Corporación XYZ está comparativamente más apalancada, ya que su ratio D/TC actual es superior a la media del sector.
Paso 3: Optimizar la estructura de capital
Con el objetivo de alcanzar la estructura de capital óptima, la empresa XYZ decide disminuir su ratio de Deuda para ajustarse a las normas del sector. La empresa puede conseguirlo aumentando los fondos propios o disminuyendo la deuda total. Esta decisión depende significativamente de varios factores, como el coste de los préstamos y las perspectivas de crecimiento de la empresa, pero el objetivo es reducir el coste del capital y aumentar el valor de la empresa.
Paso 4: Evaluar el impacto y repetir
El análisis no termina con ajustar la estructura una vez. XYZ Corporation evalúa periódicamente su estructura de capital y realiza los ajustes necesarios en función de los cambios en las condiciones empresariales, el coste del capital y otros factores del sector.
Este proceso muestra esencialmente cómo las empresas pueden determinar y optimizar su estructura de capital utilizando ratios financieros prácticos, referencias del sector y consideraciones en profundidad sobre el riesgo y el crecimiento. Conseguir una estructura de capital óptima requiere una planificación cuidadosa, una evaluación continua y un ajuste en consonancia con los objetivos de la empresa y la dinámica del mercado. En el contexto de los propietarios y directivos de empresas, comprender y aplicar estos principios ayuda a tomar decisiones precisas sobre la asignación de capital, facilitando así una planificación financiera sólida y el éxito general de su empresa.
Cuándo reevaluar y ajustar la estructura de capital
Aunque establecer una estructura de capital óptima es esencial para toda empresa, es igualmente importante reconocer que esta estructura no está estancada. Los cambios en el funcionamiento de tu empresa, las condiciones externas del mercado o los resultados financieros pueden desencadenar la necesidad de reevaluar y ajustar la estructura de capital. Para responder de forma proactiva a estos cambios y mantener la estabilidad financiera, los empresarios deben revisar periódicamente su estructura de capital y realizar los ajustes necesarios.
La razón principal para revisar y ajustar la estructura de capital gira en torno al mantenimiento de la flexibilidad financiera. A medida que evoluciona el clima empresarial, una empresa puede necesitar responder rápidamente a nuevas oportunidades de inversión o a amenazas inesperadas. Una estructura de capital óptima permite a las empresas recurrir a la financiación mediante deuda o mediante capital, en función de las circunstancias concretas. Si el marco establecido se ha desequilibrado, puede dificultar la capacidad de la empresa para reaccionar con eficacia.
Indicadores para la reevaluación de la estructura de capital
Hay varias situaciones concretas en las que resulta vital revisar la estructura de capital. Entre ellas están los cambios en los tipos de interés, las leyes fiscales, la rentabilidad de la empresa y los cambios en el riesgo empresarial. Por ejemplo, una bajada de los tipos de interés podría hacer más atractiva la deuda, provocando un cambio en la estructura de capital que favoreciera una mayor deuda. Alternativamente, los cambios en las leyes fiscales podrían afectar a los beneficios fiscales asociados a la deuda, y las empresas podrían ajustar su estructura de capital en respuesta.
Las variaciones en la rentabilidad de una empresa y el riesgo empresarial inherente también desempeñan un papel crucial. Si los beneficios disminuyen, las empresas pueden necesitar reducir su dependencia de la deuda para disminuir el riesgo financiero. A la inversa, las empresas pueden optar por utilizar más deuda si sus beneficios aumentan y son estables. Del mismo modo, un cambio en el perfil de riesgo empresarial de la empresa, debido a factores como la dinámica del mercado, la competencia o cambios internos, hace necesaria una revisión de la estructura de capital.
En resumen, comprender cuándo hay que reevaluar y ajustar la estructura óptima de capital enriquece el proceso de toma de decisiones y potencia la adaptabilidad financiera de una empresa. Las revisiones periódicas y los ajustes necesarios a la luz de los factores cambiantes garantizan que las empresas puedan responder a diversos escenarios preservando los beneficios de la estructura óptima de capital.
Errores comunes que hay que evitar en la planificación de la estructura de capital
La planificación de la estructura de capital desempeña un papel crucial en la viabilidad financiera y la rentabilidad general de la empresa. Sin embargo, hay errores frecuentes que muchas empresas, tanto de nueva creación como ya establecidas, suelen cometer en este proceso de planificación. Destacar y comprender estos escollos puede garantizar un viaje más fluido hacia la consecución de una estructura de capital óptima.
- Apalancamiento excesivo
Uno de los principales errores que cometen muchas empresas es recurrir excesivamente al endeudamiento, también conocido como sobreapalancamiento. El endeudamiento puede ser beneficioso en algunos casos, sobre todo si la empresa puede generar un rendimiento del capital prestado superior al coste de los intereses. Sin embargo, si una organización se sobrecarga de deuda, esto puede provocar problemas de tesorería y una mayor vulnerabilidad a las fluctuaciones del mercado y las recesiones económicas. El apalancamiento excesivo puede acabar desbaratando los planes financieros de una empresa y poner en peligro su estabilidad financiera. Lograr una estructura de capital óptima implica, por tanto, encontrar el equilibrio adecuado entre deuda y capital propio.
- Ignorar las tendencias del mercado
Además, las empresas suelen pasar por alto la importancia de mantenerse al día de las tendencias del mercado y los cambios en las normas del sector. Por lo general, los sectores tienen ciertos puntos de referencia para los ratios de endeudamiento que las empresas pueden aspirar a alcanzar o incluso superar. Sin embargo, estas normas evolucionan con el tiempo, por lo que mantenerse continuamente informado es vital. Además, las fluctuaciones de los tipos de interés, los cambios en el clima económico y la evolución de la legislación pueden afectar a las decisiones sobre la estructura de capital de una empresa. Por tanto, las empresas deben vigilar esta dinámica para adaptar rápidamente su planificación de la estructura de capital en consecuencia.
- No reevaluar y ajustar la estructura de capital
Por último, un error común es no revisar y ajustar periódicamente la estructura de capital. En el vertiginoso mundo de los negocios, los planes estáticos rara vez resisten el paso del tiempo. Por tanto, la estructura de capital de una empresa debe ser un plan vivo, ajustado periódicamente para adaptarse a las necesidades cambiantes y a la salud financiera de la empresa. Una gestión financiera adecuada incluye comprender cuándo y cómo pivotar, lo que lo convierte en un aspecto crítico para mantener una estructura de capital óptima.
El concepto de estructura de capital óptima lleva implícita la necesidad de evitar errores comunes como el apalancamiento excesivo, ignorar las tendencias del mercado y no reevaluar y ajustar la estructura de capital en función de las necesidades cambiantes de la empresa. Evitando estos errores, las empresas pueden tomar decisiones más informadas y mejorar su estabilidad financiera y su rentabilidad a largo plazo.
El proceso continuo de optimización de la estructura de capital
Establecer una estructura de capital óptima es una tarea compleja pero gratificante que exige una comprensión exhaustiva de diversos factores, como el perfil de riesgo de la empresa, las normas del sector, las implicaciones fiscales y el equilibrio entre la financiación mediante capital y deuda. Es importante destacar que la estructura óptima de capital no es un logro estático, sino un proceso dinámico y continuo que debe reevaluarse periódicamente para adaptarse a las condiciones cambiantes del mercado y a las necesidades de la empresa.
Mantener una estructura de capital óptima es crucial para una planificación financiera sostenible. Permite a las empresas aprovechar eficazmente sus activos, minimizar el coste del capital y aumentar potencialmente el valor global de la empresa. Al dominar los principios de la estructura óptima del capital, las empresas pueden lograr una mayor flexibilidad financiera, lo que supone una ventaja significativa en el mercado competitivo y en constante evolución de hoy en día.
Encontrar la estructura de capital óptima es una tarea continua de ajuste y puesta a punto. A medida que crecen las empresas, cambian las tendencias del mercado y evolucionan las normas del sector, es probable que cambie el equilibrio ideal entre deuda y capital. Reevaluar y ajustar periódicamente la estructura de capital garantiza que siga estando estratégicamente alineada con las metas y objetivos financieros a largo plazo de la empresa.
En última instancia, la planificación financiera y la gestión de la estructura de capital son disciplinas esenciales para todo empresario, inversor y gestor serio. Comprender la estructura de capital, en particular el concepto de estructura de capital óptima, tiene un valor incalculable en la búsqueda de la estabilidad y el crecimiento empresarial. Los errores en la gestión de la estructura de capital pueden conducir a escollos como un apalancamiento excesivo o la falta de flexibilidad financiera. Sin embargo, una estructura de capital bien gestionada y cuidadosamente planificada puede allanar el camino hacia un futuro empresarial sólido, próspero y resistente.
